
Seu próximo imóvel começa com planejamento.
Entenda como o consórcio pode fazer parte da sua estratégia patrimonial. A Chancela considera seu objetivo, seu prazo e o valor que cabe no orçamento.
Para que serve a carta de crédito
A carta de crédito vai além da saída do aluguel. Depois de contemplada, ela permite a compra do imóvel como pagamento à vista, o que amplia as possibilidades de uso.
O primeiro imóvel
Planejar a compra do primeiro imóvel, considerando o prazo de contemplação e todos os custos do contrato.
Novos imóveis
Quem já tem imóvel pode usar a carta para comprar outro, conforme as condições do grupo.
Imóvel para gerar renda
O imóvel pode ser alugado. A renda entra no estudo, mas não é garantida nem cobre necessariamente as parcelas.
Sala, loja ou terreno
A carta também pode ser usada na compra de imóvel comercial ou terreno, conforme o contrato.
Solicitar o estudo do meu caso A primeira conversa serve para entender o seu caso, sem compromisso.
Consórcio ou financiamento
A escolha depende do prazo para comprar o imóvel e do orçamento disponível. Compare custos, condições e momento de acesso ao crédito antes de decidir.
| Critério | Consórcio | Financiamento |
|---|---|---|
| Custo do dinheiro | Taxa de administração e demais encargos previstos no contrato | Juros ao longo do contrato |
| Quando sai o imóvel | Após contemplação por sorteio ou lance | Após aprovação do crédito e da documentação |
| Poder de compra | Permite negociar como compra à vista | A compra depende da aprovação do banco |
| Serve para quem | Planeja a compra no médio ou longo prazo e quer formar patrimônio | Precisa do imóvel no curto prazo |
Como o estudo é elaborado
Você define um valor mensal compatível com o seu orçamento, e a Chancela elabora um estudo com o número de cotas, o valor de cada uma, o prazo e a estratégia de lance.
O estudo considera o valor destinado ao fundo comum, a taxa de administração e as demais obrigações do contrato.
Se o seu caso exige o imóvel de imediato, o consórcio não é indicado, e a Chancela informa isso antes de qualquer adesão.
Como funciona a alavancagem patrimonial
A estratégia considera a compra do imóvel e os recursos necessários para manter o plano ao longo do tempo. Cada nova etapa depende da situação financeira e do mercado.
A parcela compatível com o orçamento
O planejamento começa pelo orçamento. A Chancela apresenta as condições do grupo para você avaliar os custos e os compromissos antes de aderir.
A carta é contemplada
Por sorteio ou lance, conforme as regras e os recursos do grupo. Ofertar um lance não garante a contemplação em uma data determinada.
O imóvel é comprado à vista
Depois da contemplação, a Chancela orienta a documentação e os próximos passos para utilizar o crédito na compra.
O imóvel pode gerar renda
O estudo considera o potencial de locação e as despesas do imóvel. A renda de aluguel pode contribuir com o plano, mas não é garantida nem necessariamente cobre as parcelas.
Uma nova etapa é avaliada
Uma nova cota só deve entrar no planejamento depois de avaliar as despesas, a renda disponível e os compromissos já assumidos.
Avalie a próxima etapa
O plano é revisto antes de uma nova aquisição. A evolução depende das condições de cada operação e não garante crescimento ou renda futura.
Solicitar um estudo O estudo considera o prazo e o valor adequados ao seu caso.
Como a Chancela conduz
Do primeiro contato à utilização da carta de crédito, e depois dela.
Você apresenta o seu objetivo
Um imóvel para morar, um imóvel para alugar ou uma renda para a aposentadoria, além do valor mensal compatível com o seu orçamento.
A Chancela apresenta o estudo
Quantas cotas, de que valor e em que prazo, com a estratégia de lance já prevista. Você recebe o estudo antes de decidir qualquer coisa.
A adesão ao grupo
A Chancela conduz a adesão junto à administradora e a documentação exigida pelo contrato.
O acompanhamento continua ao longo do plano
A Chancela orienta as etapas de lance, documentação e utilização da carta, conforme o plano contratado.
Quem está à frente da Chancela
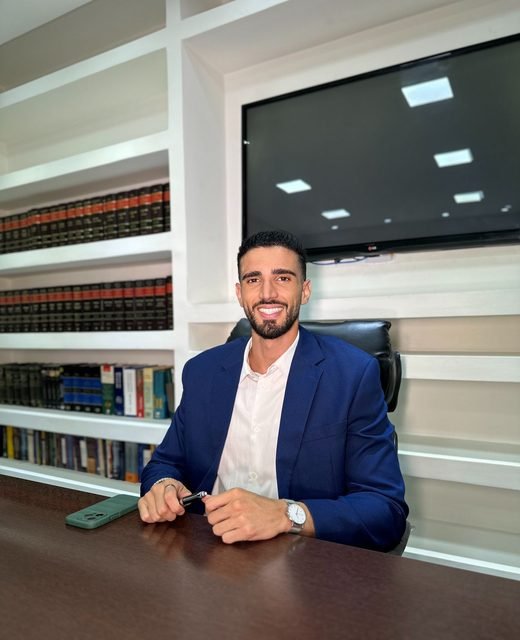
Caio Tostes, empresário do ramo imobiliário, com mais de 10 anos de experiência em investimento em imóveis.
Advogado, com MBA pela PUC, tem no currículo mais de R$ 13 milhões em intermediações e auditorias imobiliárias.
O acompanhamento dos clientes fica com a equipe de atendimento da Chancela.
Falar com a ChancelaPerguntas frequentes
Como o consórcio ajuda a formar patrimônio?
Permite planejar a aquisição de um imóvel por meio de contribuições ao grupo. O estudo da Chancela relaciona o crédito pretendido, os custos e o orçamento disponível, sem garantir valorização ou renda.
O que é alavancagem patrimonial com consórcio?
É uma estratégia de aquisição de patrimônio que pode considerar mais de uma cota ao longo do tempo. A Chancela avalia cada etapa com o cliente, sem assumir que o aluguel pagará as parcelas ou que haverá retorno garantido.
É possível antecipar a contemplação da carta de crédito?
O lance é uma forma de concorrer à contemplação. O resultado depende das regras e dos recursos do grupo; ofertar um lance não garante uma data de contemplação.
O que é uma carta contemplada?
É o crédito de uma cota que já foi contemplada por sorteio ou lance. Sua utilização segue as condições e a documentação exigidas pela administradora.
A parcela do consórcio muda ao longo do tempo?
Pode mudar conforme o critério de atualização previsto no contrato. Antes de aderir, confira o índice, a periodicidade e os demais custos com a administradora.
Consórcio serve para quem já tem imóvel?
Sim. O planejamento pode considerar a aquisição de outro imóvel. A Chancela apresenta as condições do grupo e os documentos exigidos para você avaliar a contratação.
Qual a diferença entre consórcio e financiamento imobiliário?
No consórcio, o acesso ao crédito depende da contemplação. No financiamento, depende da aprovação do crédito e da documentação. A comparação deve considerar o custo total e o prazo em que você precisa do imóvel.
Qual é o seu objetivo, e em que prazo?
Com essas duas informações, a Chancela elabora o estudo: quantas cotas, de que valor e em que prazo.
Solicitar o estudo do meu casoA primeira conversa serve para entender o seu caso. Se o plano não for adequado ao seu momento, a Chancela informa.